

La nueva medida del BCB y su impacto en los ahorros
Los ahorradores no verán un descuento en sus cuentas, pero los bancos deberán inmovilizar un 3% de ciertos depósitos, lo que podría impactar en el crédito y las tasas de interés.
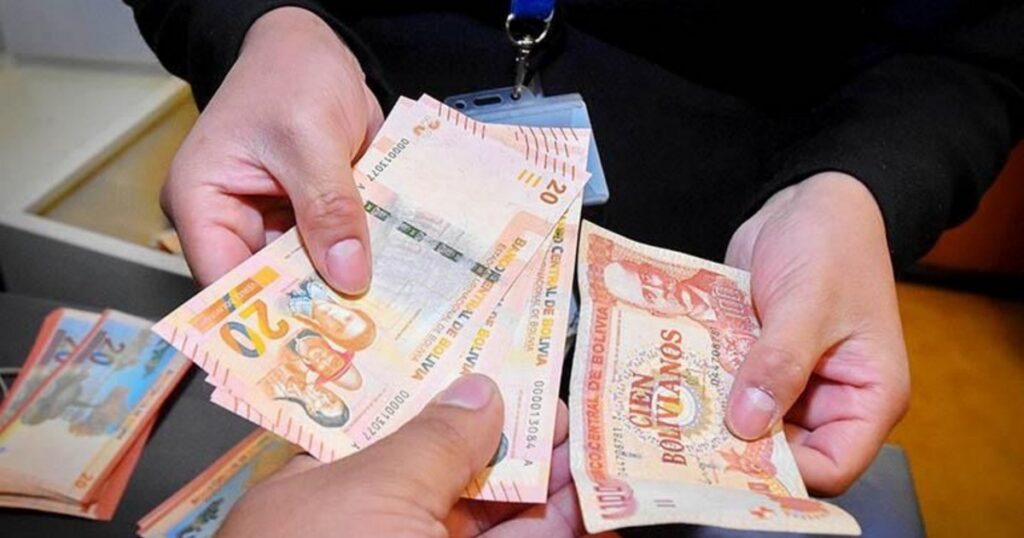
La reciente decisión del Banco Central de Bolivia (BCB) sobre la creación de la Reserva Monetaria Restringida (RMR) ha generado inquietudes entre los ahorradores. Muchos se preguntan si perderán una parte de sus ahorros, pero la respuesta es negativa. La medida no implica un descuento del 3% sobre sus cuentas, sino que solicita a las entidades financieras inmovilizar esa proporción de ciertos depósitos en el BCB.
La RMR, establecida mediante la Resolución de Directorio 131/2026, busca restringir la liquidez en el sistema financiero por un período de 180 días. Esto significa que aproximadamente Bs 3.500 millones estarán fuera de circulación, afectando la capacidad de los bancos para ofrecer nuevos créditos y, potencialmente, las tasas de interés.
A pesar de esta inmovilización, los ahorradores pueden continuar operando con normalidad. No se verán reflejados cambios inmediatos en sus saldos, ni se verán obligados a realizar trámites adicionales para acceder a su dinero. La norma se aplica únicamente a la liquidez de los bancos, lo que significa que el saldo de cuentas de ahorros, depósitos a plazo fijo o cuentas corrientes permanecerá intacto.
Posibles efectos en el sistema financiero.
El economista Carlos Aranda advierte que, aunque los ahorradores no perderán dinero directamente, la menor liquidez en el sistema podría influir en las condiciones de crédito. Un banco con menos recursos disponibles puede resultar más cauteloso al otorgar préstamos, lo que podría traducirse en un aumento de las tasas de interés o en una restricción en la disponibilidad de créditos.
- Disponibilidad de créditos
- Tasas de interés
- Modificaciones en las tasas de depósitos
- Liquidez en operaciones interbancarias
- Impacto en la actividad económica
El BCB también ha implementado otras medidas para controlar la liquidez y la inflación, como la suspensión temporal de compras de dólares y la oferta de divisas al sistema financiero. La combinación de estas herramientas busca equilibrar la disminución de la liquidez con la necesidad de no afectar el crecimiento económico.
En resumen, la RMR es una herramienta que busca manejar la liquidez sin afectar directamente los ahorros de los ciudadanos. Sin embargo, los efectos sobre el sistema financiero y el crédito podrían ser significativos, por lo que es recomendable que los ahorradores estén atentos a los cambios en las condiciones de sus bancos.